Eco-dico: EBITDA, de lieveling van de analisten
Guy Legrand
28 September 2026
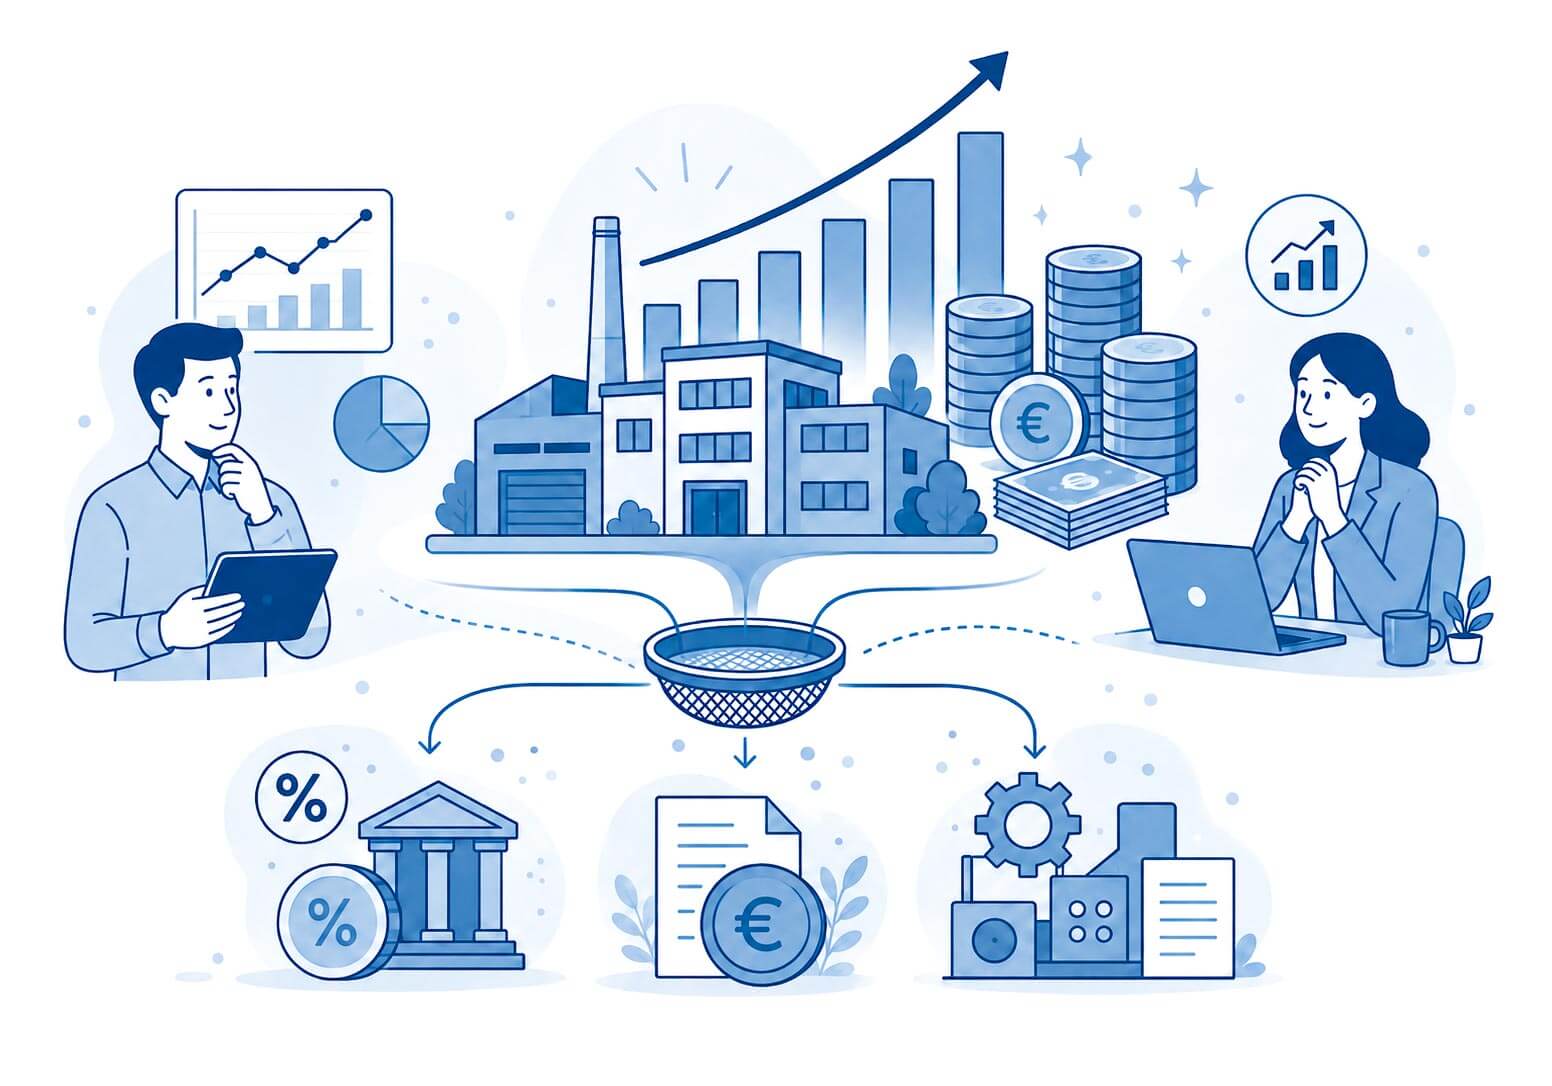
Om de werkelijke rentabiliteit van een onderneming te doorgronden, en dus de kwaliteit van de overwogen investering, heeft zich één financiële ratio opgedrongen: de EBITDA. Niets logischer dan dat, temeer omdat dit begrip – gelukkig – veel eenvoudiger te begrijpen is dan het lijkt.
De term komt uit de Verenigde Staten, maar het begrip is universeel, want het beantwoordt aan een essentiële bekommernis van investeerders: weten wat een onderneming werkelijk verdient met haar activiteit. En dit in tegenstelling tot de gepubliceerde nettowinst, een cijfer dat deels vertekend wordt door fiscale en boekhoudkundige beperkingen. Als het al niet vertekend wordt door bepaalde keuzes van de directie… Het bewijs: aan het einde van de vorige eeuw achtten sommige Belgische holdings het van goede toon om een jaarlijks regelmatig stijgend resultaat te publiceren, en stelden zij hun resultaten achterstevoren op, vertrekkend van de gewenste nettowinst!
Onveranderde kasmiddelen
In het Frans luidt de officiële term “excédent brut d’exploitation” (brutobedrijfsresultaat). Soms wordt (in franglais…) de term operationele cashflow gebruikt. Vandaag spreken financiële commentaren eerder van “netto kasstroom”, een uitdrukking die soms wordt aangevuld met “beschikbaar” of “operationeel”. Wat men wil vatten, is duidelijk wat een onderneming int door haar activiteit uit te oefenen, niet meer en niet minder.
DeEBITDA, een acroniem voorEarnings Before Interest, Taxes, Depreciation and Amortization, duidt dus op de winst vóór interestlasten, belastingen, waardeverminderingen en afschrijvingen. Laten we dit nader bekijken. Afschrijvingen zijn verplicht: een onderneming die een wagen heeft aangekocht, moet gedurende vijf jaar jaarlijks een vijfde van de prijs van haar resultaat aftrekken. Dit is echter zuiver boekhoudkundig: er gaat geen geld uit. Hetzelfde geldt voor waardeverminderingen geboekt op uitrusting die verouderd is geraakt. Soms wordt integendeel een meerwaarde geboekt. Dit kan de winst doen stijgen, maar er is geen euro in de kas gekomen: ook hier is er geen kasstroom.
Onvermijdelijke uitgaven
Het geval van belastingen en heffingen is anders: dit is wel degelijk geld dat uitgaat, tegen wil en dank… De onderneming ontsnapt er niet aan, maar deze uitgave is niet noodzakelijk voor haar activiteit. Op het vlak van de kosten houdt de EBITDA dus enkel rekening met de aankopen, met name van grondstoffen en diensten, alsook met de personeelskosten. Allemaal uitgaven die wél onmisbaar zijn voor deze activiteit. Het geval van de interestlasten ligt minder duidelijk. Een onderneming is niet verplicht om schulden aan te gaan; een redelijke schuldenlast kan daarentegen de rentabiliteit verhogen en draagt op die manier in zekere zin bij tot de activiteit.
Kolossale marges
Soms meer nog dan de EBITDA zelf speelt de behaalde marge de hoofdrol in de financiële analyses. Zo wordt benadrukt dat de EBITDA-marge van Nvidia van het ene kwartaal op het andere steeg van 66 naar 75% begin 2026. Dat is zes tot zeven keer meer dan bij een klassieke industriële onderneming… in topvorm. Gekoppeld aan een verbluffende jaarlijkse groei van ongeveer 50%, of zelfs 100%, verklaren deze kolossale marges waarom de beurswaarde van de technologiereuzen zich uitdrukt in duizenden miljarden dollar!
Misschien vind je dit ook leuk


Advertentie